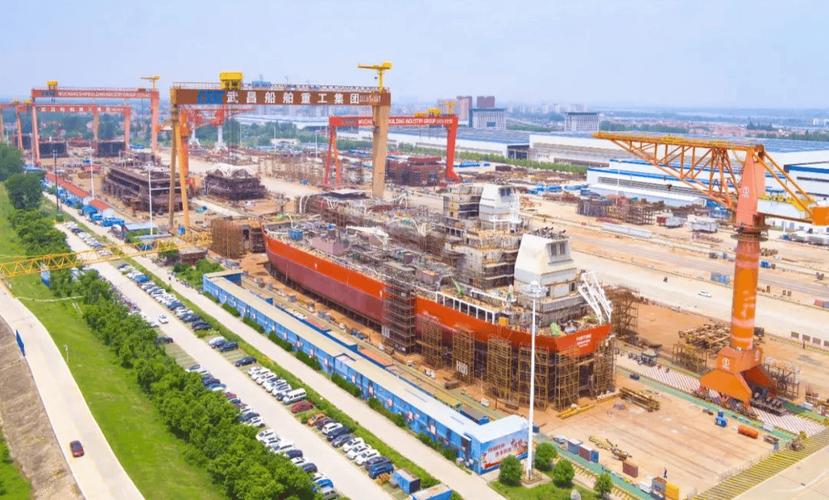
当全球航运业在减排压力下艰难转身时,中国一个沿海省份正以令人瞠目的速度押注绿色航运。从LNG动力船到甲醇燃料加注站,从电动集装箱船到氢燃料电池码头,这里的船厂订单排到2028年,产能以每年40%的速度疯狂扩张。这场“省级赌局”不仅改变着区域经济版图,更催生了一个专业细分的蓝海市场——绿色航运信息咨询服务。\n\n## 一、产能狂飙的底层逻辑\n\n该省拥有全球前十的港口群和密集的内河航道网。2023年以来,省级财政设立200亿元绿色航运专项基金,对新建新能源船舶给予船价30%的补贴,对加注设施建设提供全额贴息。政策杠杆撬动了民间资本:一年内新增绿色船舶制造项目17个,规划产能突破200万载重吨。\n\n更关键的是需求侧的锁定效应。省港航集团统一招标300艘电动内河集装箱船,要求2026年前全部投入运营。这种“政府下单、船厂接单”的模式,让产能扩张有了明确出口。但狂飙之下暗藏风险:技术路线尚未收敛(纯电、换电、甲醇、氢能并行),配套设施标准不一,二手船残值评估体系缺失——这些信息盲区,恰恰构成了信息咨询服务的价值锚点。\n\n## 二、信息咨询服务的四类需求\n\n1. 政策套利咨询。 省、市、区三级补贴政策差异显著,叠加国家“双碳”专项贷、绿色债券贴息等工具,单船最高可获50%成本覆盖。咨询机构需要建立动态政策数据库,帮助船东组合使用“造船上牌补贴+加注设施运营补贴+碳交易收益”等工具。\n\n2. 技术路线适配咨询。 内河短途与沿海干线场景对能量密度、补能时间要求截然不同。咨询顾问需根据航线里程、载重吨位、港口补能网络成熟度,构建多维度决策矩阵。例如:500公里以内、有固定挂靠港的集装箱船适用换电模式;而2000公里以上干散货船应考虑甲醇双燃料。\n\n3. 产业链撮合咨询。 产能狂飙带来供需错配——船厂急需锁定电池、电控、低温阀门等供应商,而专注船舶应用的零部件企业不足。信息咨询可搭建B2B撮合平台,提供供应商产能核查、技术认证翻译、账期风险评估等增值服务。\n\n4. 资产金融化咨询。 绿色船舶残值不确定是融资最大障碍。咨询服务可联合保险机构开发“技术迭代险”,基于电池衰减模型、市占率演变数据,出具第三方估值报告。目前已有机构探索将绿色船舶租赁ABS打包分级,咨询方负责底层资产筛选与现金流压力测试。\n\n## 三、如何切入这个市场\n\n分层定位: 头部机构可做省级绿色航运产业规划、碳资产开发;中小团队宜深耕细分环节,例如专攻“甲醇燃料供应链合规论证”或“换电站选址效益测算”。\n\n数据壁垒构建: 即刻介入省级船舶登记中心和港航调度中心的数据合作项目,获取真实能耗、故障率、航线频次数据。没有运营数据的咨询报告在绿色航运领域毫无公信力。\n\n能力混搭: 纯能源背景缺乏船舶运营视角,纯航运背景不理解碳市场规则最佳团队应补齐三者——船舶技术工程师(评估动力系统可靠性)+认证咨询师(解读国际海事组织文件、认可通则指南)碳核算(数据验证报告评批)。一个小型混合专家组年营收可达千万规模设定政策博弈变量情境。(审查证书翻译)=>2船用清洁能源认可报告所需航线经营碳配额认证转换):如果缺少对中国船级社规范. **政府下一步想把省内二(sticker一流程由(两个方向偏颇偏好类型将更多补助在更换接近70老旧更新,限制新增航线指标投放).\n\n建议快速同步打开联系---\n上一版区域办公室具备十年双碳经验及主管部门驻场背景目前交付2区域级3艘船级认定脱carbon foot-foot复核已完成
绿色航运的“省级赌局” 产能狂飙背后的信息咨询服务机遇
如若转载,请注明出处:http://www.hnkyq.com/product/38.html
更新时间:2026-10-11 02:34:47